工事M&Aで評価されるのは、契約書に並んだ受注額だけではありません。約束した工事を安全に完成させ、利益と現金を残せる体制です。会社売却を考えるオーナーは、希望価格と同時に、誰が現場をまとめ、誰が見積りを決め、誰が発注者との調整を引き継ぐかを整理する必要があります。本稿では、実際の買収事例、業界動向、評価倍率、許認可、交渉と引継ぎを、この「施工を続けられるか」という問いに沿って解説します。
執筆:工事M&A総合センター編集部|公表情報・制度の確認日:2026年9月14日
工事M&Aを考え始めたオーナーが、最初に整理すること
建築、土木、電気、管、空調、内装、修繕など、工事会社の役割は多様です。本稿の「工事M&A」は、そうした施工・施工管理・保守を担う事業の第三者承継を指します。一つの許可業種や取引手法の名前ではありません。会社全体の株式を譲る方法と、一部事業を譲る方法では、確認事項が変わります。工種、取引階層、現場の地域、公共と民間の比率を明らかにして読むと、自社に関係する論点を拾いやすくなります。
この記事で判断できること
- 公表された工事会社のM&Aから、買い手が求める機能を読み取る。
- 業界全体の受注環境と、自社の施工能力・採算を切り分ける。
- 評価倍率を掛ける利益と、株式価値から調整する項目を区別する。
- 許可、技術者、発注者、従業員の承継を、決済までの工程に組み込む。
- 提示価格、代金回収、保証解除、退任後の責任を一緒に比較する。
工事M&Aの相談前に、売却したい理由を現場の問題へ落とし込む
後継者がいない、採用が難しい、設備投資の負担が大きい。工事M&Aを検討するきっかけは複数あって構いません。ただし、それぞれが何年後に経営の制約になるかを書き分けます。社長の退任と同時に見積り担当者がいなくなる会社では、株式の相手先を探すだけでは課題が残ります。現場代理人が不足する会社では、新しい受注が増えるほど施工体制が苦しくなることもあります。
「もっと成長したい」という希望も具体化します。自社に足りないのは運転資金なのか、元請への営業力なのか、隣接工種の資格者なのか。その違いによって適した候補先は変わります。資金力のある買い手が、現場管理者まで派遣できるとは限りません。工事M&Aの目的を機能別に分けると、価格交渉の前に確認すべき相手の能力が見えてきます。
株式の所有と現場の指揮を、別々の引継ぎとして考える
オーナーは、株主、代表者、営業責任者、見積り責任者、現場の最終判断者を兼ねていることがあります。工事M&Aの実行後にどの立場をいつまで続けるかを分けてください。「相談役として残る」という肩書だけでは、追加工事の値決めや不具合対応の決裁者が決まりません。契約上の役割と日常の判断を結び付ける必要があります。
残る仕事には、時間だけでなく権限と対価を設定します。週一回の会議で済む引継ぎと、突発的な夜間の連絡に対応する役割は負担が異なります。連絡窓口、回答期限、出張の扱い、新経営者が最終決定する範囲を明確にしましょう。本人が退任できる条件を先に作ることが、従業員にとっても指揮系統を理解しやすい承継につながります。
工事M&Aの独自見解:四つの資料を、同じ工事番号で照合する
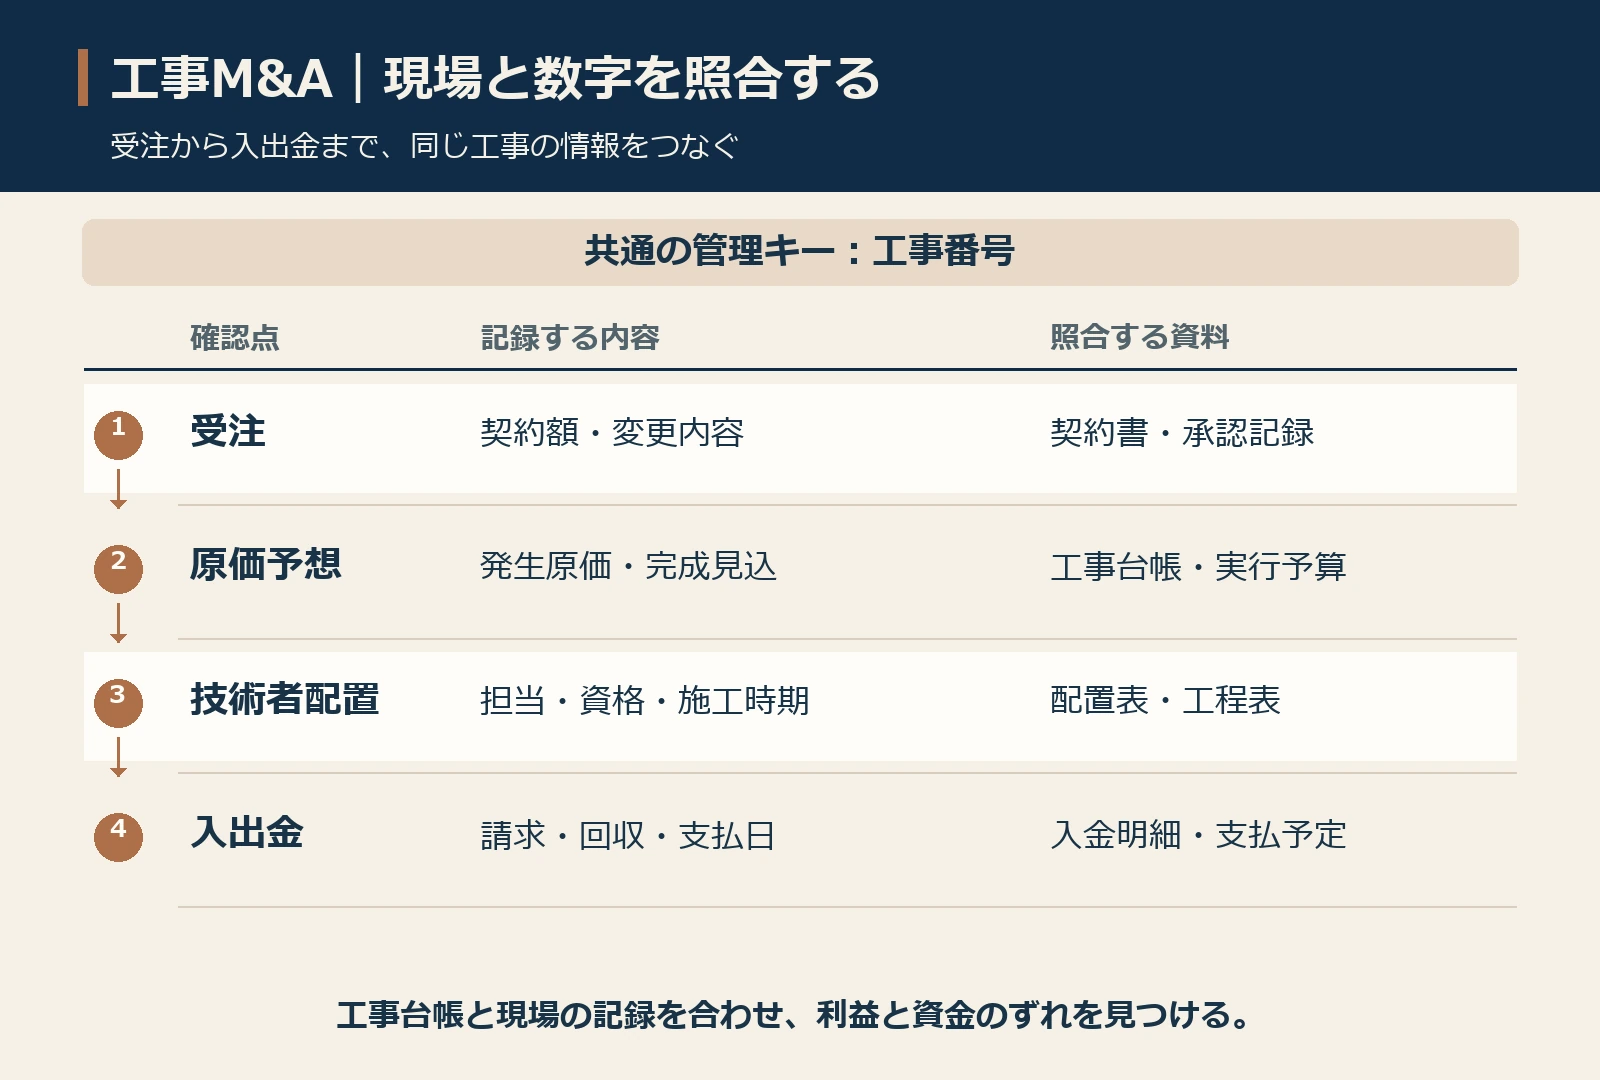
本稿が重視するのは、受注一覧、実行予算、技術者の配置予定、入出金予定の四つを、同じ工事番号で結ぶ方法です。受注一覧だけでは、現場を担当する人が足りるか分かりません。実行予算だけでは、支払日までに資金が入るか分かりません。各資料の総額が正しくても、同じ案件について説明が食い違えば、買い手は将来利益を信用しにくくなります。
例えば、受注一覧にある大型案件を、配置表では退職予定の有資格者が担当しているとします。そのままの利益予想では、後任の採用や外注費が抜けている可能性があります。また、実行予算では追加工事の売上を見込んでいても、入金予定には発注者の合意がないかもしれません。工事M&Aの評価を準備する際は、このような食い違いを一件ずつ直す作業が有効です。
この方法は、公的な査定基準を示したものではありません。現場情報と財務情報を同時に説明するための、本稿の実務上の提案です。資料をきれいに作り替えるより、前提が違う箇所を見つけ、理由を説明できるようにすることを優先してください。
工事M&Aの判断を変える市場・人材の動向
工事会社の承継では、業界全体の市場規模に加えて、自社がどの仕事を、どの人員で、いつまで受けられるかを示すことが大切です。以下の統計・制度は2026年9月14日時点で確認した公表資料に基づきます。そこから売却準備へ結び付ける判断は、本稿の分析・提案です。
工事M&Aで建設投資の増加をそのまま高評価に結び付けない
国土交通省が2026年8月31日に公表した建設投資見通しでは、2026年度の建設投資は名目81兆4,700億円、前年度比2.9%増とされています。国内の建設活動を出来高ベースで推計した全国の見通しであり、確定実績でも中小工事会社の売上成長率でもありません。国土交通省「2026年度建設投資見通し・概要」
売却を考える経営者は、この数字を「建設需要がある」という背景として使い、自社の説明には受注金額と工事量を分けた資料を用意します。資材や外注の単価上昇で契約額が増えても、施工件数や延べ人工が変わらず利益率が下がっていれば、事業の稼ぐ力が増したとはいえません。
例えば、同じ売上増でも、既存顧客との単価改定による増加、工事件数の増加、大型案件一件の追加では、翌年の再現性が違います。過去数年の主要工事をこの三つに分類し、粗利益と回収時期を添えると、買い手は将来計画のどこを信頼できるか判断しやすくなります。
新築・改修・保守で受注の続き方を分ける
新築工事、設備更新、修繕、定期点検に伴う工事は、同じ顧客から発注されていても受注の続き方が異なります。新築案件が完了した翌年にも同じ売上が残るのか、点検結果から更新提案が生まれるのか、施設の休業期間に限って施工するのかを分けて説明してください。
本稿の見解では、保守・改修の評価を左右するのは、単にリピート客が多いという説明よりも、設備台帳、過去の施工図、点検履歴、交換時期の管理が会社に残っているかです。旧経営者の記憶だけに依存していると、顧客との接点が続いても適切な提案を再現できないおそれがあります。
一方、定期的な取引があっても、年間契約の範囲が点検だけで、追加工事は毎回相見積もりという場合があります。保守契約額と追加工事の実績を混ぜず、契約期間、更新条件、故障時の対応範囲、顧客別の採算を整理します。受注経路の具体性が、継続収益として説明できる範囲を決めます。
人手不足は人数より職種と現場配置で読み解く
総務省の労働力調査では、2025年平均の建設業就業者数は478万人です。また、2026年に策定された第十一次建設雇用改善計画が示す2024年度の有効求人倍率は、建築・土木・測量技術者が5.58倍、電気工事従事者が3.30倍でした。全国・職業別の状況であり、個々の会社の採用難度を直接表す数値ではありません。総務省「2025年平均結果の概要」、厚生労働省「建設雇用改善計画・第十一次」
買い手へ示す人員表では、正社員数に加えて、見積担当、施工管理、職長、施工担当、図面作成、安全管理などの役割を分けます。同じ十人でも、営業と施工管理を一人が兼ねる会社と、受注から検収まで複数人で回せる会社では、引継ぎ後の受注余力が違います。
採用予定者を確定人員に含めず、現在の人数で施工できる工事と、採用後に初めて受けられる工事を区別することも必要です。買い手の人材を投入する計画には、派遣・出向等の可否や技術者の雇用関係の確認が伴います。グループ全体の在籍人数だけで受注能力を上積みしないようにします。
工事M&Aで熟練者の退職時期と技能承継を組み合わせる
国土交通白書が示す2024年の建設業就業者の年齢構成は、55歳以上が36.7%、29歳以下が11.7%です。これは就業者全体の構成で、技能者だけの割合や、対象会社の退職予定を示すものではありません。国土交通省「令和7年版国土交通白書・直面する課題」
年齢だけで人材価値を下げる判断は適切ではありません。熟練者が難しい現場の納まりを判断でき、若手へ教えられるなら、その知識は承継の核になります。確認したいのは、本人の就業意向、負担の大きい作業、代替できる人、技能移転に必要な期間です。
例えば、設備交換の手順を写真で残す、主要顧客の施設ごとの注意点を記録する、積算を若手と共同で行うなど、承継前から取り組めることがあります。工事M&Aの実行後、一定期間だけ熟練者に指導役を担ってもらう案も、役割・勤務条件・本人の合意が具体的なら検討可能です。引継ぎ期間の長さより、何を誰へ移すかが事業継続を支えます。
資格・配置の一覧化や、本人への説明と処遇の整理は、資格者・技術者の退職リスクと引継ぎ実務で詳しく確認できます。
協力会社と商圏の強さを引継ぎ可能な関係として示す
工事会社の施工能力には、自社の従業員だけでなく協力会社の力も関わります。ただし、長年付き合いがあるという説明だけでは、買い手は同じ条件で協力を得られると判断できません。得意工種、対応地域、繁忙期、単価改定の頻度、依頼の集中度、支払条件を一覧にします。
地域密着という強みも、営業距離が短いことで移動時間を減らせる、緊急対応ができる、地元の施設事情を理解している、といった具体的な利益につなげて説明します。逆に、遠方の大型工事に依存して宿泊費や応援費が増えているなら、売上規模だけで商圏拡大を評価しないことが必要です。
本稿では、協力会社との関係を買い手に一方的に引き渡せる資産とは考えません。発注体制や支払条件が変わる場合には協力継続を個別に確認し、承継後も負担に見合う取引を続けられるかを検討します。複数の施工先を確保し、特定の一社が対応できない週にも工程を組める会社は、その代替性を示せます。
資材高・労務費・工期を売却後の利益にどう反映するか
直近の決算が黒字でも、過去に安く確保した資材や従来の労働時間に支えられている場合、同じ利益が工事M&Aの実行後も残るとは限りません。ここでは工事台帳と見積書を使い、制度や調達環境の変化に対応した利益かどうかを確認します。
資材価格は「すべて上昇」とまとめず調達時点をそろえる
国土交通省の2026年8月1~5日現在の主要建設資材需給・価格動向調査では、全国の価格動向はH形鋼が「やや上昇」、その他の調査対象資材は「横ばい」とされています。調査対象の資材についての判断であり、各社の仕入価格や全ての設備機器が同じ動きをしたという意味ではありません。国土交通省「主要建設資材需給・価格動向調査」
買い手が確認するのは、世間で価格が上がったかよりも、未完成工事の材料を既に発注したか、価格が固定されているかです。同じ請負額でも、主要機器の発注済み案件と、数か月後に発注する案件では原価の確実性が異なります。見積有効期限、納期、代替品の承認条件も残します。
価格が横ばいでも高い水準で推移することはあり、横ばいを原価負担の解消と読み替えるべきではありません。工事別に契約時の想定原価、現在の発注原価、残工事の予想原価を並べると、将来の値上がりリスクと既に発生した採算悪化を分けて説明できます。
工事M&Aでは設計労務単価と会社の総人件費を区別する
2026年3月適用の公共工事設計労務単価は、全国全職種の単純平均で前年度比4.5%上昇し、全国全職種の加重平均値は25,834円となりました。上昇率と金額で平均の取り方が異なります。設計労務単価には事業主が負担する必要経費が含まれないことにも注意が必要です。国土交通省「2026年3月から適用する公共工事設計労務単価」
この単価をそのまま自社の支払賃金や一律の請求単価に置き換えることはできません。会社の採算を検討する際には、給与に加えて事業主負担の社会保険料、教育、採用、移動、現場を支える管理業務など、自社で負担している費用を把握します。
売却準備では、職種別に年間の総費用と稼働の実態を確認し、賃上げ後の受注単価でも利益を確保できるかを検討します。経営者の無償に近い現場応援で穴を埋めている場合も、その仕事を誰がどの費用で担うかまで示します。従業員の処遇改善を続けられる原価管理は、買い手にとって採用・定着の計画を立てる根拠になります。
2025年12月の法改正を見積・交渉の記録に反映する
改正建設業法等は2025年12月12日に完全施行されました。受注者側の不当に低い請負代金や著しく短い工期による契約締結の禁止などが整備されています。材料費・労務費等の内訳を記載した見積書の作成は努力義務であり、注文者から請求された場合の契約成立前の交付義務とは区別します。国土交通省「改正法の完全施行」、国土交通省「労務費の基準・説明資料」
工事M&Aに向けて見直したいのは、契約の最終金額だけでなく、最初の見積りから金額が変わった理由です。仕様変更で減額したのか、工程を簡素化したのか、必要な労務費を削ったのかが分からないと、買い手はその利益率を将来の基準にしにくくなります。
値引き後の見積書しか残っていない場合は、原本、変更依頼、再見積り、承認の記録を工事番号で結び付けます。口頭で追加作業を引き受けてから請求額を決める慣行も確認対象です。取引の実情と資料が対応していれば、価格交渉ができる会社なのか、原価負担を抱え込みやすい会社なのかを具体的に説明できます。
労務費基準は工種・地域・作業条件を合わせて使う
労務費に関する基準は、公共・民間、元請・下請を通じて適正な賃金の原資を確保するための仕組みです。基準値は2026年3月に工種が追加され、6月17日にも労務歩掛の出典となる基準書の年度更新に合わせて改定されました。6月29日には運用方針も改正されています。国土交通省「基準の概要」、基準値の2026年6月更新、運用方針の2026年6月改正
自社の見積りを確認する際は、適用する工種、地域、施工数量、現場条件を合わせます。公表値を一つ拾って全国の全工事に当てはめると、夜間作業、狭い場所での施工、営業中施設の養生などに必要な手間を見落とします。新しい様式を導入したことと、適切な積算ができていることも別です。
本稿の提案は、主要工種を数件選び、積算根拠から実際の支払まで追える状態を作ることです。労務費を受注段階で確保できているか、協力会社へ発注する際にも必要額を見込んでいるかを確認します。処遇改善の方針を掲げるだけでなく、その費用を取引の中で回収できる体制が承継後の経営を支えます。
時間外労働の上限に合う受注量と工期を確かめる
建設事業には2024年4月から時間外労働の上限規制が適用されています。原則は月45時間・年360時間で、特別条項を設けても年720時間などの上限があります。災害時の復旧・復興事業には一部の特例がありますが、全ての上限がなくなるわけではありません。厚生労働省「建設業等の時間外労働の上限規制」
買い手への説明では、協定や規程の有無だけでなく、現場ごとの勤務記録、工程表、移動・準備・書類作成の実態を合わせます。工程表には余裕があっても、同じ施工管理者が複数案件の報告書を夜間に処理しているなら、会社全体の施工余力は小さい可能性があります。
繁忙期の負担を減らす方法として、着工時期の分散、写真整理の補助、図面修正の分担、応援手配の前倒しなどを検討できます。改善後の受注量を基準に将来計画を作れば、売却後に急な採用費や外注費が発生する見込みを小さくできます。過去の最大売上を再現することより、適正な勤務で継続できる売上を説明することが重要です。
工事M&Aで建設業許可を途切れさせない承継設計
建設業許可は、会社名と許可番号が分かれば確認が終わるものではありません。承継する法人、許可業種、一般・特定の区分、営業所、要件を担う人の変更を整理します。具体的な取引では、許可行政庁に事前相談し、行政書士や法務の専門家と手続きの時期を合わせます。
株式譲渡は許可を持つ法人が存続する取引
株式譲渡では株主が変わり、工事を受注する法人自体は存続します。そのため、通常の株式譲渡は、別法人へ建設業者の地位を移す認可制度を使う場面とは異なります。ただし、代表者、役員、常勤役員等、営業所技術者等の変更や許可要件への影響は別に確認します。許可申請内容に変更が生じた場合には、事項に応じた変更届等が必要です。国土交通省「許可後の手続き」
特に、売却と同時に旧経営者が退任する案では、その人が営業だけを担っているのか、許可要件を満たす体制の一員なのかを先に確かめます。会社の株式を全部取得しても、その人の資格や経験が新代表者へ移るわけではありません。
本稿の見解では、代表者の交代日を価格の支払日と機械的にそろえる必要はありません。本人の意向と役割を確認したうえで、必要な後任者の確保、資料の確認、変更手続きに整合する日程を設計します。名義だけ旧経営者を残し、実際の勤務や管理が伴わない計画は避けます。
事業譲渡は事前認可による承継の可否を確認する
事業譲渡、合併、会社分割については、建設業法に基づく事前認可を受けることで、承継日に建設業者としての地位を引き継ぐ制度があります。制度を利用できれば許可の空白を避けられますが、申請をしただけで承継できるわけではありません。承継日より前の認可を前提として、対象と要件を確認します。国土交通省「事業承継の概要」
譲渡契約を先に確定し、後から許可を何とかする進め方では、予定日に受注・施工できるか不明な期間が生じます。許可行政庁へ説明する事業の範囲、承継後の組織、営業所、人員と、契約書の対象事業を一致させることが必要です。
認可制度を使わず買い手が既に持つ許可の範囲で受け入れる案などもあり得ますが、それで全ての契約や入札資格まで引き継げるとは限りません。取引形態を選ぶ際には、税務上の都合だけでなく、受注を止めずに運営できる具体的な順序を比較します。
工事M&Aで一部業種だけを切り出す場合の落とし穴
国土交通省の許可事務ガイドラインは、地位承継の対象を許可に係る建設業の全部とし、許可を受けているうち一部の許可だけの承継は認められないとしています。また、同一業種で一般建設業と特定建設業の区分が異なる組合せなど、制度の対象外となる場合があります。国土交通省「建設業許可事務ガイドライン・第17条の2関係」
例えば、複数の許可業種を持つ会社が「電気部門だけを売り、管工事部門は残す」と考えた場合、部門の損益を分けられることと、許可をそのまま切り分けて渡せることは別です。売買対象の資産や従業員が明確でも、それだけで許可承継の要件を満たすとは判断できません。
この段階では、各社の許可一覧、残す事業、移す事業、受注済み工事を並べて行政庁へ相談します。必要な新規許可や既存許可の扱いを確認する前に、特定業種の廃業届を出すべきではありません。許可の整理が残る事業の受注にも影響し得るため、売る側と買う側の双方の営業継続を同時に検討します。
営業所技術者等と現場技術者を別々に確かめる
営業所に置く営業所技術者等と、各工事現場の主任技術者・監理技術者は、役割と配置要件が異なります。2024年12月から兼務に関する特例が設けられていますが、無条件に兼務できる制度ではありません。対象工事、営業所との関係、配置数、連絡・施工管理体制などを確認する必要があります。国土交通省「専任義務の合理化・営業所技術者等の職務の特例」
工事M&Aの検討資料には、保有資格だけの一覧に加えて、各人が担当できる業種、現在の配置先、配置期間、次に配置可能になる時期を記載します。工事の契約額や下請契約額、工事の性質により必要な技術者や専任の扱いが変わるため、受注残と人員表を照合します。
採用した施工管理者を翌日から全ての公共工事に配置できる、といった前提も置かないようにします。資格者証・講習、直接的かつ恒常的な雇用関係、発注者の条件は個別確認が必要です。買い手へ提示する増収計画には、人員を増やす予定だけでなく、実際に配置できる条件と時期を添えます。
許可業種・営業所・別制度の届出を実際の工事と照合する
建設業許可は29業種ごとに区分され、大臣許可・知事許可は営業所の設置状況によって決まります。一般・特定の区分も、単純に自社の売上高で決まるものではありません。例えば特定建設業許可の基準となるのは、発注者から直接請け負った工事の下請契約総額であり、2025年2月以降は原則5,000万円、建築工事業では8,000万円以上です。国土交通省「建設業の許可とは」
売却後に大型工事を受ける計画や営業所を統合する計画がある場合には、現在の許可で対応できるかを検討します。一式工事の許可があれば全ての専門工事を単独で請け負える、といった理解に頼らず、予定する工事の内容で照合します。
別法令の制度も確認します。電気工事業法の対象となる電気工事業では、建設業許可があっても同法上の届出・通知等が必要になります。設計、設備、廃棄物処理などを併営する場合も、実際の業務に応じて必要な登録・許可を洗い出します。担当窓口と更新・変更手続きを一つの一覧にすると、買い手による事業統合の見落としを減らせます。経済産業省・中国四国産業保安監督部四国支部「電気工事業」
許可要件を担う人の交代と準備資料を具体化するときは、建設業許可と営業所技術者等の引継ぎ実務もご覧ください。
経審・入札資格と施工体制を引き継ぐための確認
公共工事が重要な売上源である会社は、建設業許可、経営事項審査、発注者ごとの入札参加資格、個々の工事の契約条件を分けて確認します。この四つを一つの「公共工事の資格」とまとめると、承継後に受注できる時期や工事の範囲を誤りやすくなります。
経営事項審査の点数は売却価格や落札の保証ではない
経営事項審査は、公共工事を発注者から直接請け負おうとする建設業者について、経営状況や経営規模、技術的能力などの客観的事項を評価する制度です。発注機関の資格審査・格付けとは関係しますが、両者が同じ手続きというわけではありません。国土交通省「経営事項審査及び総合評定値の請求」
売却資料に総合評定値だけを大きく掲げるより、工種別の完成工事高、元請実績、技術職員、参加できる入札の範囲を説明した方が、事業の実態を伝えられます。同じ点数でも、利益が残る工事の種類、落札の競争状況、配置できる人員が違えば、将来の収益も異なります。
過去の入札参加件数と落札件数、辞退理由、契約後の採算を整理すると、資格はあるが人員不足で参加できない状態と、意図的に採算のよい案件へ絞っている状態を分けられます。点数を高く見せることより、その資格を利用して無理なく利益を得ているかが買い手への説明になります。
2026年7月の経審改正を反映した資料をそろえる
経営事項審査は2026年7月1日以降の申請から改正制度が適用されています。建設技能者を大切にする企業の自主宣言に関する項目の新設、建設機械の評価対象の追加、社会保険加入に関する評価項目の削除などが主な変更です。社会保険の評価項目削除は、加入に関する許可要件が不要になったという意味ではありません。国土交通省「経営事項審査の主な改正事項・2026年7月施行」
会社案内に古い点数や旧制度での試算を掲載している場合は、申請日、審査基準日、適用された制度を併記します。自主宣言についても、宣言しただけで全ての申請に直ちに加点されると考えず、審査基準日や提出書類の要件を確認します。
工事M&Aの準備中に重機を売ったり技術職員を別会社へ移したりする案は、資金を確保できる反面、今後の評価や施工能力に影響することがあります。本稿の提案としては、重要資産・人員を動かす前に、現状の受注能力と次回申請への影響を試算し、売却する会社に何を残すべきかを整理します。
工事M&Aでは事業譲渡後の経審を個別に相談する
株式譲渡で同じ法人が存続する場合と、事業譲渡で別法人が工事事業を受け入れる場合では、経審の検討事項が異なります。国土交通省の事務取扱いには、建設業を譲り受けた場合の完成工事高の算定方法が定められていますが、譲渡会社の点数をそのまま買い手へ移すという扱いではありません。国土交通省「経営事項審査の事務取扱い・2026年7月適用」
事業譲渡等では、最初の決算を待たずに受審する特例的な取扱いが問題になる場合もあります。対象となる取引、審査基準日、完成工事高や技術職員の取扱い、必要書類は、許可の認可相談とは別に審査行政庁へ確認します。過去実績をどこまで承継できるかを契約当事者の合意だけで決めることはできません。国土交通省「建設業の譲渡に係る事務取扱い・経営事項審査関係」
工事M&Aで事業を譲る側が準備するのは、譲渡対象の工事経歴と財務資料、人員の移動内容、残す事業との区分です。買い手が必要書類を受け取れる日と申請予定日を決め、取引完了後に受注できる案件の見通しを作ります。入札の締切までに必要な評価結果がそろわない場合も想定し、承継時期を売上計画へ反映させます。
入札参加資格と進行中の契約は発注者ごとに確認する
入札参加資格の承継条件は発注者ごとに異なります。例えば和歌山県の2026・2027年度の県内建設業者向け案内では、条件を満たす場合の承継手続きが定められ、会社間の承継には事前相談を求めています。この取扱いを他の自治体や国の発注機関へそのまま当てはめることはできません。和歌山県「令和8・9年度入札参加資格・県内建設業者」
発注者別の一覧には、資格の期限、登録業種、等級、地域要件、変更届、承継申請の要否を記載します。株式譲渡でも代表者や商号を変えるなら、登録情報や電子証明書の手続きを確認します。法人を残せば実務上の変更も一切ない、と考えないことが必要です。
進行中工事はさらに別に整理します。契約上の地位や債権・債務の移転、配置技術者の変更、保証や保険への影響は、採用する取引形態と当該契約によって検討します。資格を承継できる見通しと、既契約の工事を新しい体制で続けられることを別々に確認し、発注者の了承が必要な事項を確定します。
完成前から保証対応までの責任を現場単位で残す
承継日が工事の途中に来る場合、現場ごとの責任者、支払予定、検収予定、残作業、未決定の追加工事を一枚で把握できる資料を作ります。受注金額だけの一覧では、どの工程まで終わり、何を終えれば代金を請求できるかが分かりません。工事写真、検査記録、施工図、取扱説明書の保管先も記載します。
完成工事にも確認事項が残ります。保証期間中の物件、補修依頼、漏水や設備不調などの未解決案件、保険会社への連絡状況を分けます。契約上の責任がどの法人に残るかに加えて、実際に顧客から電話を受け、現地を確認し、補修を発注する人を決める必要があります。
本稿では、この対応体制まで示せることが工事会社の承継価値を守ると考えます。旧経営者が退いた後も施工履歴をたどれ、急な補修に対応できれば、長年の顧客関係を維持しやすくなります。書類の数を増やすより、各現場について契約・技術者・採算・引渡し後の対応が一続きで分かる状態を目指してください。
工事M&Aの事例を読むときは、施工能力の取得目的を分ける
工事M&Aを検討するとき、過去の買収事例は「いくらで売れたか」以外にも役立ちます。買い手が必要としたのは、新築工事をまとめる現場管理者なのか、既設設備の不具合を解消する技術なのか、別の地域で工事を受ける体制なのか。その違いから、自社の何を資料にすれば相手が価値を判断できるかが見えてきます。
ここでは電気、空調、住宅設備、消防設備、橋梁補修、マンション修繕の6件を取り上げます。公表事実は当事者の発表等で確認し、その後の段落では本稿の分析として、これから事業を託すオーナーへの示唆を示します。当センターが担当した成約実績という意味ではありません。個別の非公開条件や、経営者が売却を決めた私的な事情は補っていません。
| 対象会社・主な分野 | 買い手 | 取得の範囲と時点 | 価格情報の扱い |
|---|---|---|---|
| HEXEL Works/総合電気設備 | オリックス | 2022年の過半数取得計画、後続記事で出資受入れ確認 | 出資発表に価格記載なし |
| エアフィールド/空調工事・保守 | 日本電技 | 2022年7月に全株式取得 | 取得発表では非公表 |
| ガイアテック/ガス・給排水等 | 協和日成 | 2021年4月1日に完全子会社化 | 取得発表では非公表 |
| 富士防災/消防設備 | 大林組・オーク設備工業 | 2021年11月2日に株式譲渡実行 | 発表に価格・取得比率の記載なし |
| 駿河技建/橋梁等の補修・補強 | 富士ピー・エス | 2021年10月4日に全株式取得 | 後続開示で現金対価・取得原価7億円 |
| 日東/マンション大規模修繕 | YKK AP | 2021年6月10日に全株式取得 | 取得発表に価格記載なし |
「記載なし」は価格がゼロという意味ではなく、「非公表」は将来の別資料にも金額が出ないという断定ではありません。発表日に記載された予定と、その後に確認できた実行事実も区別します。各事例の出典は、以下の公表事実の直後に示しています。
HEXEL Worksの工事M&A:電気設備の施工体制と事業承継
公表事実:オリックスは2022年4月22日、東京都港区のHEXEL Worksへの出資を発表し、同年6月をめどに発行済株式の過半数を取得する予定としました。集合住宅等の電気設備工事を担う同社について、約700名の技術者と協力事業者との施工体制を紹介し、経営の独立性を維持しながら営業基盤等を活用する方針を示しています。取得価格の記載はありません。出典:オリックスの2022年4月22日発表
オリックスが2024年8月に公開した当事者への取材記事でも、2022年に出資を受けて協業していることを確認できます。ただし、この後続記事を根拠に、初回発表にない正確な持分比率や取得価格まで確定することはできません。出典:オリックスのHEXEL Works取材記事
技術者の人数を、同時に動かせる現場の説明へ変える
本稿の見解:この事例を中小の電気工事会社が参考にする際、大企業と同じ人数を集める必要はありません。問われるのは、受注量に対して施工管理がどう成り立っているかです。営業が受けた工事を社長が毎晩割り振る体制と、拠点の責任者が工程・人員・資材を調整できる体制では、引退後に維持できる売上の説明が違います。
資格者の一覧には、現場の種類、担当した工事の規模、図面確認、他職種との調整、試験・引渡しまでの経験を重ねます。同じ資格を持っていても、高層住宅、工場、店舗では要求される段取りが異なるからです。会社全体の人数を並べるだけでなく、どの組合せなら現場を同時に進められるかを示すと、買い手が受注余力を見込みやすくなります。
協力会社も、登録社数をそのまま施工能力に数えない方がよいでしょう。繁忙期に実際に応援を頼めたか、品質や安全の指導を誰が行ったか、現場が遠くなっても協力が可能かを分けます。元請との関係が強くても、現場を任せる班が移らなければ追加受注は完成しません。協力会社との継続関係を、発注実績と担当窓口の組合せで説明することが有効です。
経営の独立性を、受注と投資の判断条件へ落とし込む
買い手が独立性を尊重する方針でも、工事M&A後のすべての判断が従来どおりになるとは限りません。譲渡側は、既存顧客の工事とグループから紹介される工事が重なったときの優先順位を確認します。新たな案件が増えても、管理者が不足したまま安い条件で引き受ければ、既存の採算や品質が悪化する可能性があります。
成長の提案を比べる際は、紹介される物件の数より、受注判断、見積承認、採用、教育に必要な時間を聞きます。集合住宅で培った能力を別用途へ広げる場合も、同じ工法や班編成で対応できるとは限りません。オーナーが残すべきものは過去の売上額だけでなく、採算の合わない受注を断る判断基準です。その基準を共有できる相手かどうかが、事業承継としての相性を考える材料になります。
エアフィールド:既存の協力会社を空調保守の中核へ
公表事実:日本電技は2022年6月22日、静岡市葵区のエアフィールドの全株式取得を決議しました。対象会社は空調設備機器の工事・メンテナンスを行い、従来から買い手の中部地区の協力会社でした。発表は保守体制と品質の強化を目的とし、実行予定を7月1日、取得価格を非公表としています。出典:日本電技の株式取得発表
日本電技の公式沿革には、2022年7月に全株式を取得し、NDテックサービスへ商号を変更したことが記載されています。したがって取得月は確認できますが、この沿革だけで日付まで補完することはしません。出典:日本電技の沿革
保守会社の工事M&Aでは、訪問先の数と必要工数を併せて見る
本稿の見解:空調保守は、設置工事の完成額だけでは表せない顧客接点を持ちます。ただし、過去に訪問した建物が多いことと、将来の契約収入が安定していることは別です。定期点検、季節前の整備、故障時の修理、機器更新のどこまでを受け持ち、それぞれがどのような契約や発注に基づくのかを分けて説明します。
同じ年間保守売上でも、訪問先が近接する会社と、遠隔地を少数ずつ回る会社では、移動時間と緊急対応の負担が違います。建物別に機器台帳、点検周期、標準作業時間、交換部品の調達先を対応させると、買い手は引き受ける作業量を見積もれます。地域の拠点としての価値は、地図に拠点を示すだけでなく、既存の巡回経路へ仕事を追加できる条件に現れます。
オーナーが故障の診断を一人で行っている場合は、問い合わせ受付から原因の切り分け、現地対応の手配までを記録します。修理履歴があっても、交換しなかった理由や次回対応の注意点が残っていなければ、後任は同じ現場で調べ直します。保守収益を次へ渡すには、請求書の一覧だけでなく、設備ごとの判断を継続できる情報が必要です。
決算期間が違う数字を、年ごとの成長率に見立てない
公表資料では、エアフィールドの2022年3月期は決算期変更による7か月決算です。同期間の売上高5,257万5,000円と営業利益1,545万5,000円を、12か月の前期と同じ長さの実績として比較することはできません。出典:取得発表の対象会社財務情報・決算期間注記
この点は、自社の事業年度を変更した会社にも当てはまります。空調関連では季節によって点検や故障対応の量が変わり得るため、単純に月数で割り戻して年間利益を作るだけでは不十分です。含まれている繁忙月、期末に集中した更新工事、臨時の外注負担を確認し、通常の一年にどの仕事が残るかを説明します。
また、既存の発注元が買い手となる場合、社外売上がグループ内取引へ変わるだけで、新たな最終需要が増えるわけではありません。発注の安定性が高まる可能性と、グループ外の顧客を広げられる余地を分けます。買い手との取引が多い会社ほど、従来の単価や作業分担を取得後も続けるのかが、利益の継続性を判断する重要な前提です。
施工領域を広げるM&A:一括受注と専門工事の取り込み
同じ設備工事でも、複数の職種をまとめる会社と、特定の機能を深く担う会社では、買い手との組合せ方が異なります。次の2件は、自社の施工範囲を広げる考え方と、専門工事をグループへ取り込む考え方を比較する材料になります。施工できる工種の数だけでなく、工程のどこで引継ぎや確認の手間を減らせるかに注目します。
ガイアテックの工事M&A:戸建住宅の総合設備一括受注
公表事実:協和日成は2021年3月11日、東京都立川市のガイアテックの子会社化を発表しました。対象会社はガス、冷暖房、給排水衛生設備等の設計・施工を行い、買い手は戸建住宅の総合設備一括受注体制を広げる方針を説明しています。取得後の議決権割合は100%、取得価格は非公表、実行予定日は4月1日でした。出典:協和日成のガイアテック株式取得発表
その後の第73期定時株主総会招集通知は、2021年4月1日付で株式を取得し、完全子会社化したと記載しています。初回発表の予定に加え、実行を確認できる資料です。出典:協和日成の第73期定時株主総会招集通知・事業報告
多能工の強みは、一人で何でも行うという説明にしない
本稿の見解:複数の設備工事をまとめられる会社は、工種を横断して工程を組める点を説明できます。例えば、配管の施工が終わらないため次の職種が待つ状況を減らせるなら、発注者にとっては管理の負担が小さくなります。ただし、担当者が多数の作業を抱えて残業しているだけなら、効率化による利益とは言えません。
自社で準備したいのは、受注から引渡しまでの工種別の工程と、担当者が交代する箇所です。別々に受注した場合に発生する再訪問、材料の重複手配、確認待ちが、一括施工でどの程度解消されているかを実績から説明します。複数の作業ができる人の人数だけでなく、品質確認まで含めて一つの現場を完結できる班の組合せを示すことが重要です。
一方で、受け持つ範囲が広がれば、不具合が発生したときの原因の切り分けや、工程変更への対応も増えます。自社施工と協力会社施工の境界が曖昧なまま一括価格を提示すると、追加費用をどこにも請求できない状態になりかねません。オーナーは、現場ごとの施工範囲と追加工事の記録をそろえ、一括受注の売上がどの工程で利益へ変わっているかを示します。
一括受注の成長計画を、発注者の承認と現場負荷で確かめる
買い手が別の工種や顧客を持っていても、それらを加えれば直ちに一括受注ができるとは限りません。発注者が工種ごとに取引会社を指定している場合や、見積・検査の単位が異なる場合には、従来の受注方法との調整が必要です。自社が施工できることと、顧客がその範囲をまとめて発注することを分けて考えます。
また、一括受注により売上が増えても、材料の先行購入や協力会社への支払が増えれば、必要な運転資金も大きくなります。新しい受注形態を提案する買い手には、現場責任者の配置とともに、材料の発注、出来高の確認、請求までをどの部署が担うかを聞きます。売上の拡大を経営者の段取りだけで支える計画にしないことが、引退後にも成長を続けられる条件になります。
この案件の発表だけから、経営者の退任理由や将来の役職は分かりません。読者が参考にできるのは、公表された一括受注という方向性です。自社が担ってきた工種を列挙するより、買い手の既存工程の間に自社の何が加わると完成までの流れが改善するのかを考えると、候補企業を選ぶ視点が具体的になります。
富士防災:長年の協力関係から消防設備の専門性を承継
公表事実:大林組は2021年11月2日、大林組とオーク設備工業が富士防災の株式を取得し、オーク設備工業の子会社にしたと発表しました。契約日は9月30日、実行日は11月2日です。東京都渋谷区の対象会社は、消火・警報・避難設備等の設計、施工、保守を行い、オーク設備工業とは従来から協力関係がありました。発表には価格と取得比率の記載がありません。出典:大林組の富士防災株式取得発表
専門工事M&Aでは、施工後の試験と他設備との調整が価値になる
本稿の見解:消防設備の工事は、自社の配管や機器を取り付けて終わる仕事として説明しない方が、承継する能力が伝わります。建物全体の使われ方、電源や信号、建築上の区画などとの整合を取り、試験で動作を確かめるところまでが現場の価値だからです。買い手が空調や衛生設備の施工体制を持つ場合も、消防設備の担当者の仕事がそのまま代替されるわけではありません。
売却資料では、担当した建物用途と、設計・施工・調整・試験・保守のうち自社が責任を持つ範囲を分けます。設計図から現場に合わせた施工図へ落とす人と、試験結果を評価する人が同一なのかも確認します。特定のベテランだけが他業者との調整をまとめている場合は、その交渉経緯や判断基準を残すことが、顧客から受けている信頼を会社へ引き継ぐ準備になります。
現場で予定と違う設備や配管に出会ったとき、どの条件なら施工を止め、誰へ確認するかも能力の一部です。過去に工事を完成させた件数だけでは、この判断力は見えません。変更記録、試験記録、是正の履歴を結び付けて提示すれば、買い手は技術者の経験を具体的な作業として理解できます。単に「資格があるから高く売れる」と説明するより、取得後の品質確保に役立つ資料になります。
保守の追加受注と、無償対応の負担を混ぜない
施工と保守を持つ会社では、完成した建物との接点が続きます。ただし、施工後の是正対応、無償の保証対応、有償点検、別途見積の更新工事は、収益上の性質が異なります。「毎年連絡が来る顧客」という括りでは、売上の継続性を判断できません。どの仕事で対価を受け取り、どの仕事は以前の工事の責任として行うのかを分けます。
保守の契約数を示すときは、契約先と実際の建物利用者が異なる場合の連絡経路や、夜間・休日対応を含む条件も確認します。点検で見つけた問題を工事へつなげるには、見積の提出先や予算決定の時期が分からなければなりません。契約台帳と不具合・提案履歴がつながることで、買い手は単なる点検件数を超えた継続需要を検討できます。
既存の元請企業と資本関係を持つことは、施工方針をそろえやすくする可能性があります。同時に、ほかの元請からの受注がどう変わるかも見ておきます。本件にそのような変化が発生したと断定するものではなく、専門工事会社が候補先を比較する際の論点です。既存の協力関係を深める利益と、取引先の選択肢を維持する価値を、案件別の受注見通しで比べる姿勢が必要です。
工事M&Aで修繕・更新を承継する:橋梁とマンションの事例
新しく建てる仕事と、使い続けるために直す仕事では、価値を説明する材料が変わります。修繕には過去の設計・施工状況を読み取り、現在の利用を続けながら工事を行う判断が必要です。施工高だけでなく、診断、提案、施工中の調整、完了後の記録まで含めて、対象会社がどの役割を果たすかを見ます。
駿河技建:橋梁の新設と補修・補強の技術を組み合わせる
公表事実:富士ピー・エスは2021年9月30日、静岡市の駿河技建の全株式取得を発表しました。対象会社は橋梁等のコンクリート構造物の診断、補修・補強を担い、買い手は維持補修・更新分野の人材と技術を強化する目的を説明しています。初回は取得金額を非公表とし、10月4日付の別発表で取得完了を確認できます。出典:富士ピー・エスの取得発表、取得完了の発表
本稿の見解:補修会社の価値は、新設を行う会社と比べて工事金額が小さいという理由だけでは判断できません。既存の構造物を調べ、工事方法を選ぶ能力が買い手の施工範囲に加わるなら、違う需要への対応を可能にします。自社が橋を造る会社なのか、劣化した橋を使い続けるための仕事を担う会社なのかを、受注内容から説明することが出発点です。
工事M&Aの取得原価7億円と、関連費用8,800万円を分ける
富士ピー・エスの2022年3月期有価証券報告書は、駿河技建の現金対価と取得原価を7億円、主要な取得関連費用を8,800万円と開示しています。また、株式取得日は2021年10月4日、会計上のみなし取得日は12月31日です。初回発表だけでは分からなかった金額と、異なる目的で使われる日付を区別できます。出典:富士ピー・エスの2022年3月期有価証券報告書・67ページ
取得関連費用を加えた金額を、そのまま株式を売却した株主の受取額と呼ぶことはできません。また、7億円が分かっても、現預金、借入金、通常の一年分の調整後利益がそろわなければ、事業価値に対するEBITDA倍率は求められません。公表対価は個別の取引条件を示す情報であり、橋梁補修会社全体の値付けの基準にはならないのです。
みなし取得日も、会社を実際に引き渡した日を置き換えるものではありません。買い手の連結決算に含まれた対象会社の売上を読むときは、何か月分なのかを確かめます。部分的な期間の利益を年間利益とみなしたり、買い手全体の利益に取得価格を対応させたりしないことが、他社事例を自社の評価に使う前提です。
補修技術は、診断から工法を選ぶ判断まで整理する
補修・補強の会社が説明したいのは、使用できる材料や工法の一覧だけではありません。劣化状態、部材の位置、施工できる時間帯、周辺環境を踏まえ、何を選び何を避けたかという判断です。発注者や設計者が決める範囲と、自社が提案する範囲を分けておけば、買い手は専門性の所在を理解しやすくなります。
現場ごとに診断結果、提案書、施工記録、出来形や品質の確認を結び付けます。同種のひび割れでも、発生原因や水の流れが異なれば対応が変わることがあります。過去に使った工法を別の構造物へそのまま当てはめるのではなく、条件を読む担当者が次の人を育てられるかが、技術承継の重要な論点になります。
自社の担当範囲を明確にすることは、過大な説明を防ぐうえでも役立ちます。診断結果を受けて施工する会社が、診断そのものも自社の実績だと示せば、買い手は取得後の提案体制を誤解します。共同企業体や協力会社と完成させた工事は、自社が担った工程を特定して紹介します。専門性は、完成した構造物の大きさより、自社が解決した問題から伝える方が具体的です。
補修工事の受注残は、施工条件を添えて説明する
橋梁等の工事では、契約金額が決まっていても、その全額が同じ時期に売上や現金になるとは限りません。交通規制、他工事との調整、着手後に分かる施工条件によって工程が動くことがあります。受注残一覧には、着手可能時期、残る工種、必要な班、条件変更の協議状況を添え、金額だけで忙しさを示さないことが大切です。
過去の採算を説明するときも、難しい現場を完了した年の利益と、着工待ちで人員を維持した年の負担をつなげます。外注化すればすべての費用が変動費になるわけではなく、管理者や特殊機材を確保する費用は残る場合があります。工期変更に耐えられる施工体制と資金の余裕を示すことが、完成工事高の増減を理解してもらう助けになります。
買い手の施工網を使えば遠方の工事へ参加できるという計画も、移動、宿泊、機材運搬、現地での協力先を含めて検討します。対応地域が広がることと、同じ利益率で仕事が増えることは別です。地元に残る工事と出張が必要な工事を区分し、現在の技術者が働き続けられる条件まで含めて、拡大案の実現性を説明します。
日東の工事M&A:建材メーカーとマンション修繕会社の組合せ
公表事実:YKK APは2021年6月11日、大阪府堺市の日東の全株式を前日の6月10日に取得したと発表しました。日東はマンション大規模修繕、防水、塗装、外壁調査、躯体補修等を行う会社です。買い手は関西での改装事業の拡大と、開口部改修の商品・工法に施工現場の知見を生かす方向性を説明しています。取得価格は発表に記載されていません。出典:YKK APの日東株式取得発表
本稿の見解:この組合せは、修繕会社の買い手が同じ施工業種だけに限られないことを示します。建材を開発する企業から見ると、既存建物でどこに施工上の制約が生じ、居住者が何を求めるかという情報も有用です。オーナーは、販売する商品を持たなくても、現場から改善点を伝える能力を会社の強みとして整理できます。
住民の暮らしを続けながら工事を進める機能を説明する
使用中のマンションの修繕では、工法を知っているだけでは工程が進みません。住民への案内、作業日時の調整、騒音や通行の問題、工事に入れない住戸への対応が必要になります。施工担当者と説明窓口の分担が明確な会社は、問題が起きたときに職長だけへ負荷が集中する状態を避けやすくなります。
工事M&Aの検討に備え、掲示や説明会の資料、問い合わせの受付、未解決事項の管理、完了確認の記録をそろえます。これらを単なる事務作業として扱わず、工事を予定どおり進めるための運営機能として説明します。社長だけが管理組合の役員へ連絡している場合には、合意事項と未決定事項を他の担当者も把握できる状態にすることが、引退後の受注継続を支えます。
地域での施工実績も、建物の件数だけでは十分ではありません。同じ管理会社経由か、管理組合との直接契約か、設計監理者が入るかによって、選定や工事中の意思決定の流れが変わります。買い手が新しい地域へ進出したい場合には、誰が工事を決め、誰が完成を確認するかを説明できることが、その地域にある会社を取得する意味になります。
商品提案と施工を結ぶ際は、責任の境界を明確にする
建材メーカーとの連携で選択肢が増えても、自社が扱ってきたすべての建物へ同じ改修商品を提案できるとは限りません。既存の寸法、下地、取付条件、共用部と専有部の区分などが影響します。採用したい商品から逆算するのではなく、現地調査で把握した条件に適合する提案を行えることが、修繕会社の信頼を保ちます。
商品側の不具合と施工側の不具合をどう切り分けるかも重要です。どの時点で下地を確認し、施工前に判明した問題を誰へ伝えたかが残っていなければ、改修後に費用負担を争う可能性があります。施工要領、納まりの確認、工程ごとの写真を整え、引渡し後に担当者が替わっても判断をたどれるようにします。
本稿が重視するのは、現場の気づきを次の商品や施工方法へ戻せる仕組みです。発生した問題を職人の個別対応で終わらせず、再発しやすい条件と解決方法を社内で共有する会社は、買い手との共同改善を進める土台があります。ただし、将来の商品開発による利益を現在の収益へ先に含めず、開発や検証に必要な期間・費用を別に検討します。
次回の大規模修繕を確定受注にせず、継続接点の価値を示す
一度工事を行ったマンションに将来も修繕需要があることと、同じ会社が次の工事を受注することは同じではありません。次回は比較見積や別の選定方法になる可能性があり、管理組合の役員や管理会社も替わり得ます。「過去の施工物件数」をそのまま将来の受注残へ加えることは避けます。
その一方、過去の調査・修繕履歴を適切に保管し、引渡し後の点検や相談対応を継続することには意味があります。どの部位をいつ直し、どこを経過観察として残したのかが分かれば、次の提案の根拠を準備できます。継続契約のある仕事、個別に発注される点検、まだ契約のない相談案件を分けると、買い手も現在の収益と将来の営業基盤を混同せず評価できます。
この事例を自社へ当てはめる際は、「修繕市場があるから売れる」という説明を、実際の接点へ置き換えます。工事後に誰が問い合わせを受け、現場記録をどう使い、提案まで進めるのかを示してください。建物に残る需要と、それを会社の仕事へつなぐ仕組みを分けて説明することが、長く地域で働いてきた修繕会社の承継価値を伝えます。
工事M&Aの価値評価は、現場ごとの利益を読み直すことから始まる
工事会社の価値を考えるとき、完成工事高や決算書の利益に一定の数字を掛けるだけでは、工事M&Aで引き継ぐ負担を見落とします。同じ利益でも、追加請求の合意が残る現場と、検収・入金まで終わった現場では確実性が異なるからです。本章では、継続できる利益、工事を回すための資金、過去工事から生じる負担を分けて、オーナーが提示価格を検討するための考え方を示します。
以下の数値は説明用の仮定で、実際の成約価格や業界相場を表していません。「本稿の見解」は、売却条件を検討するための分析上の提案です。会計基準の紹介と、当事者間で決める価格調整も区別します。
工事M&Aで最初に照合したい案件別工事台帳
会社全体の粗利益が黒字でも、採算の良い数件が赤字工事を覆い隠す場合があります。評価資料の中心に置きたいのは、現場名、発注者、契約金額、変更契約、累計原価、完成までの追加原価、請求額、入金額を同じ工事番号で追える台帳です。外注費だけ別の表で管理している場合は、請求書の到着を待つ未計上分も対応させます。
特に有用なのは、受注時・直近見直し時・完成時の利益見込みを並べることです。粗利益率が落ちた理由を、資材価格、人工、工期延長、設計変更、手直しに分ければ、次の受注に繰り返す問題か判断できます。本稿の見解では、利益率の高さだけよりも、予算の誤差を把握して修正できる管理能力の方が、引継ぎ後の利益を説明する材料になります。現場別台帳の合計は、決算書の完成工事高や原価、残高明細と照合できる形にします。
完成工事高と現金の入金は別の時点で動く
売上が計上されていても、その金額が手元資金になっているとは限りません。検収まで請求できない部分、請求済みで支払期限前の部分、期限を過ぎた部分を分けて確認します。売上の計上を早めた年度だけ利益が増え、翌年度の利益が薄くなる構造なら、直近一年をそのまま継続利益にはできません。
公表されている収益認識基準では、履行義務を充足した時点、または充足するにつれて収益を認識します。一定期間で認識するか一時点で認識するかは要件によります。また、契約資産と無条件の請求権である債権は区別されます。対象会社が採用する会計方針を確認する出発点として、企業会計基準第29号「収益認識に関する会計基準」第10~12項・第35~45項を参照できます。会社ごとの適用関係を確かめ、帳簿科目の名前だけで回収可能性を決めないことが大切です。
受注残は、残りの売上より残りの採算で評価する
受注残が大きくても、完成に必要な人員や資材を確保できなければ利益にはなりません。注文書の金額から計上済み売上を引いた残高に加え、施工可能な時期、必要人工、外注先の確保、契約解除の条件、完成までの入出金を確認します。内示や見積提出中の案件は、契約済みの受注残と分けます。
次の表は、会社全体の価値計算とは独立した一現場の仮定です。会計上の収益認識額を計算する表ではなく、工事全体の採算を見直す表です。すべて単位は万円です。
| 確認項目 | 金額 | 読み方 |
|---|---|---|
| 合意済み契約金額 | 12,000 | 未承認の追加請求を含めない |
| すでに発生した原価 | 7,200 | 未着請求の発生原価も点検 |
| 従来の残工事原価見込み | 3,000 | 従来の予想利益は1,800 |
| 更新後の残工事原価見込み | 4,100 | 追加人工・資材を反映 |
| 更新後の工事全体の予想利益 | 700 | 12,000−7,200−4,100 |
| 交渉中の追加請求 | 900 | 基本ケースには未算入 |
この例では、追加請求を期待する前に、原価増加で利益見込みが1,100万円減っています。受注残に一定の利益率を掛けるだけでは、この変化を捉えられません。受注時の実行予算を更新した日付と責任者まで残すことが、価格説明の根拠になります。
追加・変更工事は、施工済みと金額合意済みを分ける
現場で施工の指示を受けたことと、追加代金の支払いに合意したことは、評価資料上は別々に示します。指示書、変更図面、見積提出、発注者の承認、変更契約、請求という段階を整理し、どの金額が争点なのかを明らかにします。「毎回最後には払ってもらえる」という説明だけで、未合意額を全額利益に足すと、買い手の調査で修正されやすくなります。
収益認識基準第54項は、変動対価の見積額について、後で収益の著しい減額が生じない可能性が高い部分に取引価格への算入を制限しています。個別の変更工事への適用判断は専門家に確認しつつ、売却価格の説明でも、合意済み部分と交渉中部分を別のシナリオで示すと納得を得やすくなります。追加売上だけを加え、対応する外注費や工期延長費用を落とすことも避けます。請求が認められた場合の利益増加と、実際の回収までに必要な資金を併記するのが実用的です。
未成工事支出金には、原価と回収できる価値の差がある
未成工事支出金の残高が多いから、その分だけ会社価値が高いとはいえません。計上されている原価が、どの契約の対価から回収される予定なのかを確認します。長期間動きのない現場、工事中断、発注者との紛争、請求対象にならない手戻り、他工事の原価混入があれば、残高の意味は変わります。
工事M&Aの価値評価では、工事番号ごとに期首残高、当期発生、原価への振替、期末残高をつなぎ、工程写真や出来高確認と照らす方法が有効です。会計方針によって契約資産など別の科目が使われている場合も、経済的に同じ権利を二つの科目で重ねて評価しないようにします。実行予算の見直しで損失が分かれば、残高修正と将来利益の見直しの対応関係を記録します。買い手に説明できるのは支出済み金額そのものではなく、契約・工程・請求条件に裏付けられた回収の見通しです。
前受金がある会社は、資金余力と残る義務を一緒に見る
着手金や中間金を先に受け取る工事会社では、銀行残高が厚く見える時期があります。しかし、その資金でこれから材料や外注費を払うなら、すべてを売却する株主へ配分できる余剰資金とは考えにくくなります。未成工事受入金や契約負債の明細を、残工事原価と完成予定に対応させることが必要です。
前受金の性質も確認します。通常の営業循環として継続的に発生する前受金と、特定の大型案件で一時的に膨らんだ残高とでは、正常運転資本の設定が変わります。返還の可能性がある金額、用途が制約される資金、工事保証に結び付く預金は、金額と条件を個別に示します。同じ前受金を運転資本の負債に含めたうえで、借入金に準じる項目としてもう一度差し引く扱いは避けます。分類を先に固定しておくと、決済日の現預金が増えた理由を双方が同じように理解できます。
工事損失引当金を外せば利益が戻る、とは限らない
赤字工事の見込みを計上した年度は利益が低下しますが、その費用を機械的に足し戻すと、同種の赤字が毎年出る会社の収益力を過大に表します。まず、特定案件だけの特殊事情か、積算精度や外注管理に共通する問題かを分けます。会計上、収益認識に関する会計基準の適用指針第30号第90項・第106項には工事損失引当金の取扱いがあります。旧来の工事契約基準の名称だけで現在の処理を判断せず、適用する基準と見積りを確認します。
本稿の見解では、損失を正常利益から除く提案には、残る支払負担を価格のどこに反映するかまで必要です。過去の特殊損失を足し戻しても、未払いの完成費用が消えるわけではありません。一方、同じ残工事損失を将来キャッシュフロー、運転資本、債務類似項目のすべてで重複控除することも不適切です。案件番号、対象期間、費用計上済み額、未払い額、価格への反映場所を一枚の表で対応させます。
案件別の資料から回収可能性や残工事原価を確認する手順は、未成工事支出金・赤字工事の財務DDで解説しています。
工事M&Aの正常EBITDAを仮定例で確かめる
EBITDAは、利払い・税金・減価償却等の影響を除いて事業の稼ぐ力を見る指標です。ただし、実務で用いる定義は資料ごとに異なるため、営業利益からどの償却費を足し戻したかを示します。ここでは説明を簡潔にするため、営業利益に通常の減価償却費を加えた数字を出発点とします。
| 項目 | 調整額 | 説明上の前提 |
|---|---|---|
| 決算書の営業利益 | 3,100 | 案件別採算を確認した出発点 |
| 減価償却費 | +800 | 営業費用に含まれる分 |
| 調整前EBITDA | 3,900 | 3,100+800 |
| 完了済み資材置場の移転費用 | +600 | 営業費用に含まれ、同様の支出が続かない仮定 |
| 承継後に必要な施工管理体制の追加費用 | −300 | 現状費用に未反映の毎年の負担 |
| 正常EBITDA | 4,200 | 3,900+600−300 |
足し戻しの根拠には請求書や移転完了の資料を使い、追加費用には職務内容と現実的な採用・配置計画を対応させます。この仮定では通常の補修費や継続的な教育費はすでに営業費用に含み、足し戻していません。オーナー報酬も、退任後の代替人材費を検討せず全額を加算することはできません。調整は株主に有利な項目だけを集めず、継続運営に必要な負担も同じ基準で反映します。
工事M&Aの評価倍率と、事業価値から株式対価までの計算
正常利益が整理できたら、利益を基にする評価、保有資産を基にする評価、将来の現金収支を基にする評価を比較します。中小企業庁は、バリュエーションの方法をコスト・マーケット・インカムの各アプローチに整理しています。方法によって直接求める価値が異なる点も示されています。「中小M&A市場の改革に向けた方向性について」37ページが基本的な整理の参考になります。算定結果は交渉の材料であり、成立価格を保証するものではありません。
工事M&Aの倍率は、相場と仮定を取り違えない
本章では、条件のそろった工事会社の取引データから業界相場を確定していません。次の3倍・4倍・5倍・6倍は、利益と倍率が変わると結果がどの程度動くかを見るための仮定です。この範囲に必ず売れる、平均がこの範囲にある、という意味はありません。
| 正常EBITDAの仮定 | 3倍の仮定 | 4倍の仮定 | 5倍の仮定 | 6倍の仮定 |
|---|---|---|---|---|
| 3,600 | 10,800 | 14,400 | 18,000 | 21,600 |
| 4,200 | 12,600 | 16,800 | 21,000 | 25,200 |
| 4,800 | 14,400 | 19,200 | 24,000 | 28,800 |
基準の4,200万円で倍率が1倍違えば、事業価値は4,200万円変わります。一方、5倍のまま正常利益が600万円下がれば、事業価値は3,000万円下がります。倍率の希望だけを先に決めるより、継続利益の根拠を固める意味が分かります。公表案件を比較する場合も、株式取得額か事業価値か、全株式か一部か、利益指標の年度と定義、現預金や借入金の扱いが一致しているかを確認します。売上高倍率をEBITDA倍率として読むことはできません。
時価純資産は、重機や土地の含み益だけで決まらない
時価純資産の検討では、資産・負債の帳簿残高と実態との差を確認します。重機、車両、資材置場、事務所の価値も、所有権、担保、使用可能年数、修理や処分の費用によって変わります。滞留した未収金や未成工事支出金、未把握の補償負担も確認対象です。
工事の継続に必要な自社ヤードを売却すれば、代替地の賃料や移転費用が発生します。土地の価値を別途上乗せしながら、無償でその土地を使い続ける利益計画にするのは整合しません。事業に必要な資産と、事業を傷めず切り離せる遊休資産を区別します。なお、時価純資産を独立した方法で算定した株式価値に、EBITDA倍率から求めた事業価値を丸ごと足すこともできません。二つの方法が同じ設備や利益の源泉を評価している部分を確認し、差が出る理由を説明するために比較します。
DCFでは、利益より先に出る工事資金を計画へ入れる
DCFは、将来得られるキャッシュフローを、時期とリスクを考慮して現在価値へ換算する考え方です。工事会社では、売上成長に必要な資材の先行発注、外注費支払い、技術者の増員、重機更新を計画から外すと、成長の価値が過大になります。受注残から初期の計画を組み、新規受注は施工能力と営業実績に基づく別の前提にします。
本章の正常EBITDA4,200万円から、説明用の現金税負担900万円、事業維持の設備支出1,100万円、運転資本の増加400万円を引けば、借入元利金を支払う前の概算キャッシュフローは1,800万円です。税額を算定するための式ではなく、現金に変わる部分を見る仮定です。4,200万円全額を毎年自由に使えると扱わない点が重要です。
実際のDCFでは年度別の税金や投資時期を精査し、予測期間後に残る価値にも説明可能な前提を置きます。直近の繁忙期が永続する計画や、技術者を増やさず売上だけが増える計画は再検討が必要です。倍率法との結果の差は、どちらかの数字を採る前に、投資負担や資金回収期間の想定差として読み解きます。
工事M&Aの事業価値と、オーナーが売る株式の価値
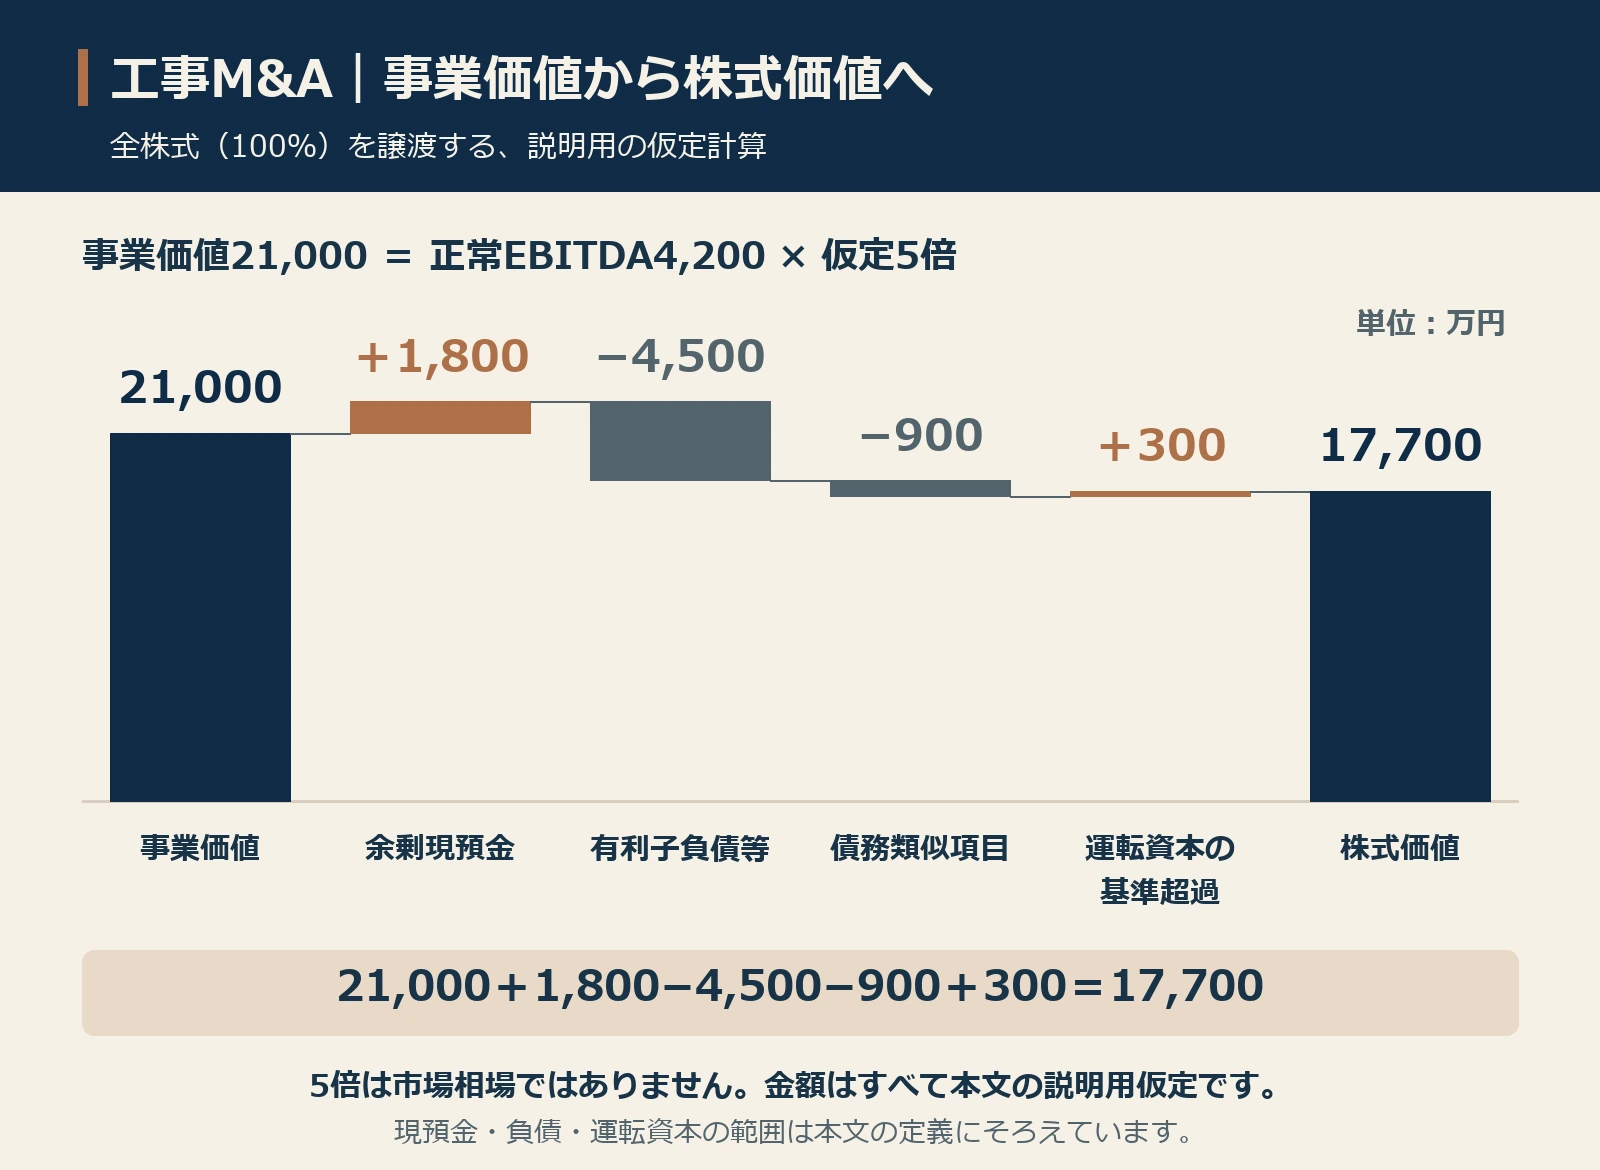
事業が生み出す利益を基にした価値と、株主が受け取る株式対価は同じではありません。次の仮定では正常EBITDA4,200万円に5倍を掛け、事業価値を21,000万円とします。通常の事業用資産と合意した正常運転資本、最低限必要な現金を備えて事業が継続する前提です。株式は100%を譲渡する想定です。
| 項目 | 加減算 | この例での扱い |
|---|---|---|
| 事業価値 | 21,000 | 正常EBITDA4,200×仮定5倍 |
| 余剰現預金 | +1,800 | 現預金3,000−事業に必要な現金1,200 |
| 有利子負債等 | −4,500 | 本例で合意した借入等の残高 |
| 債務類似項目 | −900 | 特定の未払い補償600と決済前の税債務300 |
| 正常運転資本からの超過 | +300 | 合意した定義による実際残高との差 |
| 仮定の株式価値 | 17,700 | 21,000+1,800−4,500−900+300 |
結果は1億7,700万円です。最低限必要な現金1,200万円は、この例では事業価値の前提に含めており、さらに上乗せしていません。全現金を加算する別の方式を使う場合は、事業価値と必要資金の前提も合わせます。900万円の内訳は通常運転資本や利益計画と重複しないと仮定したもので、すべての未払い費用を同様に差し引くというルールではありません。
正常運転資本は、決済月だけで基準を作らない
正常運転資本とは、通常の事業運営に必要な営業上の資産から営業上の負債を差し引いた水準を、価格調整の目的に合わせて定義したものです。現預金や借入金を除き、完成工事未収入金、契約資産、未成工事支出金、工事未払金、前受金などの対象範囲を契約で具体化します。名称だけで全案件に同じ算式が適用されるものではありません。
| 定義した項目 | 合意した基準額 | 決済時の仮定額 |
|---|---|---|
| 営業債権・契約資産 | 5,000 | 5,300 |
| 未成工事支出金等 | 2,800 | 2,700 |
| 工事未払金等 | −3,600 | −3,700 |
| 通常の前受金 | −1,600 | −1,400 |
| 運転資本合計 | 2,600 | 2,900 |
| 基準を上回る額 | 2,900−2,600=300 | |
表の営業債権には通常の留保金を含み、各資産は回収可能性を検討した後の額と仮定しています。未成工事支出金と契約資産には同じ権利を重ねていません。基準は月次推移、完成時期、季節性、通常の前受条件を見て設定します。引渡しが集中する月の残高だけでは、普段必要な資金を表さないことがあります。
ネットデットと現金の扱いは、数字より定義を読む
ネットデットという言葉を同じ意味で使っていると思い込むと、価格交渉がずれます。借入金からどの現預金を控除するか、当座貸越、役員借入、未払利息、リース債務を含めるかを項目ごとに確認します。保証のために拘束された預金や、自由に使えない預金は、通常の余剰現金と同列に扱えるか検討が必要です。
前の計算例では、有利子負債等4,500万円と余剰現預金1,800万円の差は2,700万円です。そこへ債務類似項目900万円を別途反映しています。この定義なら、21,000−2,700−900+300でも株式価値17,700万円になります。現預金3,000万円を用いて差を計算し直す場合は、必要現金1,200万円の扱いも同時に変える必要があります。買い手の提示書を比較するときは、総額の見出しの横に、決済日に残す現金・返す借入・別途支払う負担を並べると違いが見えます。
リース会計と設備更新をそろえて比較する
重機や車両を所有する会社と、賃借でそろえる会社では、似た施工能力でも償却費と賃料の出方が異なります。リース料を利益から控除している方式と、使用権資産・リース負債を認識する方式を混在させたまま、同じEBITDA倍率を当てはめないことが必要です。
企業会計基準第34号「リースに関する会計基準」第58項は、2027年4月1日以後開始する年度からの適用と、2025年4月1日以後開始する年度からの早期適用を定めています。2026年9月時点で各社が同じ方法を使っていると決めつけず、適用する会計基準を確認します。
価格検討では、EBITDA、事業価値の倍率、リース債務の控除を一つの整合した方式にそろえます。賃料を足し戻して利益だけを増やす扱いは避けます。また、減価償却を足し戻しても重機の更新支出はなくなりません。稼働時間、修理履歴、残存使用期間、代替機の費用から投資計画を作り、所有形態の違いが現金収支に与える影響を比較します。
工事M&Aの提示価格を左右する、承継後に残る負担と収益の確実性
計算が合っていても、その基礎となる見積りが曖昧なら価格は変わり得ます。工事会社では完工後の回収・補修と、次の現場を動かす技術者の両方を見ます。利益、資産負債、契約条件のどこへ反映するかを整理しましょう。
退職給付と役員退職金は、誰の負担かを明らかにする
従業員の退職金規程、加入する共済や年金、積立資産、未払い負担を照合します。毎年の勤務に対応する費用と、決済前までの勤務に由来する累積負担は分けて考えます。通常の人件費を利益に反映しつつ、過去分の債務をどの価格項目へ置くかを決めるためです。
企業会計基準第26号「退職給付に関する会計基準」第3項・第16~18項には、退職給付債務等の考え方と適用範囲が示されています。役員退職慰労金は同基準の範囲に含まれないとされており、従業員の負担と同じ計算で済ませないことが必要です。
オーナーへ会社から退職金を支給する案では、支給により会社の現金が減ることと、株式対価がどう調整されるかを同時に計算します。退職金と株式対価を単純合計して他案より有利と判断する前に、会社側の資金負担、必要な手続、個人側の税務をそれぞれ確認します。
未収金と留保金は、期日・条件・相手先で分類する
完成工事未収入金の一覧は、残高の大きい順だけでは不十分です。請求日、支払期限、最終入金、検収の状態、相手先の支払能力、相殺や減額の主張を加えると、通常の回収待ちと問題債権を区別できます。決算後の入金実績は、帳簿残高を検証する有力な資料になります。
留保金については、契約どおり期間経過後に回収するものと、未了工事や補修の解決が支払いの条件になっているものを分けます。長期の回収予定であれば時間の影響も検討します。すべてを一律に減額する必要はありませんが、額面が同じだから通常の売掛金と同じ扱いになるとも限りません。運転資本に入れる留保金を時価純資産の検討でも修正する場合は、二つの評価方法の比較なのか、一つの価格の二重調整なのかを明確にします。株主が特定債権の回収リスクを残して負担する案では、回収協力、回収後の配分、費用負担も価格条件の一部になります。
瑕疵保証・契約不適合への対応は、通常費用と特定案件を分ける
完工後の手直しや保証対応は、工事会社の継続運営に伴う負担です。毎年一定程度発生する補修費を、過去案件だからという理由だけで正常利益から取り除くと、承継後の採算を誤ります。一方、大規模な特定工事の補償問題は、通常の補修費とは分けて事実関係を整理する必要があります。
対象現場、申出の内容、原因調査、想定工法、費用見積り、保険の対象範囲、協力会社への求償可能性を一覧にします。責任の有無や期間は契約・工事内容・適用法令で異なるため、ここでは一律の法的保証期間を示しません。価格の検討では、確定した未払い負担を控除する方法、未確定リスクを補償条項に置く方法、一定額を支払留保する方法などについて、対象の重複を確認します。
本章の株式価値計算に入れた補償600万円は、過年度に費用認識済みで、通常補修費や予測キャッシュフローへ重ねていない特定の未払い義務という仮定です。この条件が違えば同じ計算は使えません。保険で補えるとする場合も、免責、上限、支払時期が確かめられるまでは負担ゼロと扱わない方が合理的です。
工事M&Aでは経審の点数と技術者の継続性を別々に評価する
経営事項審査は、公共工事の受注に関わる事業基盤を理解する資料ですが、点数がそのまま株式価格を示すわけではありません。国土交通省の「経営事項審査の主な改正事項」(令和8年7月1日以降の申請で適用)では、完成工事高、経営状況、技術職員数などの審査項目が示されています。価格評価では、現在の点数に加え、その基礎となる体制が承継後も続くかを検討します。
例えば、現場を任せられる技術者が一人に集中し、退職意向がある場合、資格者数の一覧だけでは施工能力を説明できません。担当現場、資格、実務経験、管理できる工種、後継候補を対応させ、代替の時期と費用を計画します。個人の保有資格を会社が自由に売却できる資産として金額化することは避けます。
本稿の見解では、代替人員の毎年の費用は正常利益に織り込み、なお残る採用難や現場停止の不確実性を倍率・シナリオの検討へ分けると説明が明確になります。同じ人材リスクを、代替費用、売上減少、倍率低下で無制限に重ねないことも必要です。
元請・下請・保守で、継続利益の根拠は変わる
元請主体では、顧客との接点、見積・設計調整、外注管理を含めた利益を確認します。契約責任や資金負担も大きくなり得るため、売上規模だけで有利とはいえません。下請主体では、特定元請への依存、単価改定の履歴、専属に近い関係の条件、社長退任後の発注継続を確認します。少数顧客でも長期に安定している事情はあり、集中しているという理由だけで一律に倍率を下げる判断は粗くなります。
保守・点検の継続収益は、新設工事と分けて売上・粗利益を集計します。契約期間、更新・解約、対象設備、緊急対応、移動時間、夜間待機の負担を確認して初めて、継続性のある利益と説明できます。「保守売上がある」だけで高い倍率が確定するものではありません。
工事M&Aの候補先と協議する際は、三つの売上構成と共通費配賦を示すと、会社のどの部分に買い手が価値を認めたか分かります。買い手の顧客紹介や共同調達による利益は、対象会社単独の利益と分け、実現費用と時期を検討します。相乗効果を利益へ加算したうえで、同じ効果を倍率の上乗せ理由にして二重計上しないようにします。
確定対価・条件付き対価・税引後手取りを分けて比較する
提示額を比べるときは、決済時に確実に支払われる金額と、将来の利益や回収実績に応じて支払われる追加対価を分けます。追加対価の上限は受取保証額ではありません。工事では完成時期、変更契約、原価配賦、買い手側の人員配置で判定利益が動くため、計算方法と株主が確認できる資料の範囲が重要になります。
株式価値1億7,700万円という本章の仮定も、売却費用や個人の税金を控除した手取りではありません。個人の株式譲渡所得について、国税庁は収入から取得費や委託手数料等を差し引く計算を示しています。国税庁「No.1463 株式等を譲渡したときの課税」を確認し、取得費の資料と費用の税務上の扱いを整理します。法人が株主の場合や事業譲渡では、誰に対価が入り、誰に税負担が生じるかから検討し直します。
また、100%の株式価値を持分割合で単純に掛けた数字が、少数株式の売却価格になるとは限りません。経営への権限や残存株主との条件が異なるためです。借入保証の解除や決済後に残る補償負担も、現金額とは別の重要な条件です。工事M&Aの価格を判断するには、何を譲り、いついくら受け取り、その後にどの負担が残るかを一組で比較する必要があります。
工事M&Aの買い手選びと交渉を、施工継続の条件から進める
候補先を同業だけに限定せず、引き継ぐ機能で分類する
同業の施工会社、隣接工種の会社、維持管理会社、設備関連の事業会社など、候補先ごとに取得後の使い方が異なります。営業地域を増やしたい相手には拠点と顧客基盤が、施工を内製化したい相手には技術者と管理体制が重要になります。どちらの相手にも同じ説明書を配るのではなく、共通の事実を保ちながら、検討してほしい機能を整理します。
候補が多いほどよいとも限りません。地域や工種が狭い場合、会社名を伏せても特徴から推測されます。売却先として受け入れられる相手、取引上の競合が強い相手、初期段階では情報を出さない相手を分類します。工事M&Aの候補探索では、情報が広がる範囲と比較の幅を一緒に管理することが大切です。
工事M&Aの面談で聞くべき、取得後の資金と現場責任者
面談では、相手が工事M&Aで実現したい目的に加え、誰が取得後の事業運営を担当するかを聞きます。本社の担当役員だけでなく、現場の巡回、見積承認、採用、資金繰りの担当者が必要です。社長が退く場合は、その仕事を一人の後任が担うのか、複数人で分けるのかを確認します。実名を出せる段階でなければ、役職、経験、着任時期を説明してもらいます。
買収代金の調達と、買収後の運転資金は分けて確認します。会社の現預金を使う計画なら、材料代や協力会社への支払いに支障がないかを見ます。発注者からの入金前に外注費が出る案件では、月末残高だけでは不足が見えません。日付ごとの資金計画を使い、取得直後の資金移動と現場の支払い予定を照合してください。
意向表明の金額は、価格の前提をそろえて比べる
同じ「二億円」という提示でも、借入金込みの事業価値なのか、全株式の対価なのかで意味が異なります。一括払いか、分割払いか、将来の業績に応じた追加対価を含むかも確認します。株主が別途保有する土地建物を含むのか、役員貸付金の返済は別なのか、現金をどこまで会社に残す前提かをそろえます。
工事M&Aでは、進行中案件の利益見積りが最終価格に影響しやすいため、調査後にどの数値を更新するかも必要です。見積総原価、回収可能性、工事損失、運転資本について、調整の対象と基準日を確認します。最初の提示額を約束された手取りと受け止めず、比較できる条件に直してから候補を絞ります。
工事M&Aの情報開示は、匿名資料から現場資料へ段階を分ける
初期の紹介資料には工種、広めの地域、売上規模、施工体制などを載せます。特徴的な建物の写真、珍しい工法、特定自治体の案件名は、会社の推測につながります。安全書類にも元請名や現場名、個人の氏名が含まれます。黒塗りをしたつもりでも、ファイル名や図面の欄外に情報が残ることがあるため、開示前に中身と属性を確認します。
秘密保持契約の後も、すべての情報を一度に渡す必要はありません。まず集計表を示し、論点がある案件の原資料へ進みます。閲覧者、目的、保管先、再共有の範囲、交渉終了時の扱いを決め、渡した資料の版と日付を記録してください。質問への回答を口頭だけで済ませず、他の資料と整合する説明を残すことが、後の誤解を減らします。
個人情報保護委員会のガイドラインは、事業承継に伴う個人データの提供と、契約前の調査段階の取扱いを定めています。交渉段階でも、利用目的や取扱方法、漏えい時や不成立時の措置など、安全管理措置を守らせるために必要な契約が求められます。秘密保持契約の表題があれば十分と考えず、提供する情報と契約内容を照合します。出典:個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
独占交渉に入る前に、調査対象と次の判断日を決める
一定期間、他の候補との交渉を止めることは、買い手が調査費用を負担する前提になる場合があります。その期間を決める際は、技術者面談、工事台帳の確認、主要契約の確認、金融機関協議などの作業量を見積もります。資料を求め続けるだけで判断が進まない状況を防ぐため、質問の締切と条件提示の日程を共有します。
条件変更があった場合は、変更理由を工事や論点ごとに分けてもらいます。一件の追加原価を理由に全社の利益率を引き下げる説明と、その案件だけを価格調整する説明は異なります。客観的な資料で判明した事実、将来予想の違い、買い手固有の方針を分ければ、オーナーも譲歩する理由を判断できます。工事M&Aの交渉では、金額だけの押し引きにしないことが有効です。
工事M&Aの契約・決済・引継ぎで、現場を止めないために
保証解除は、買い手の約束と金融機関の手続きを分ける
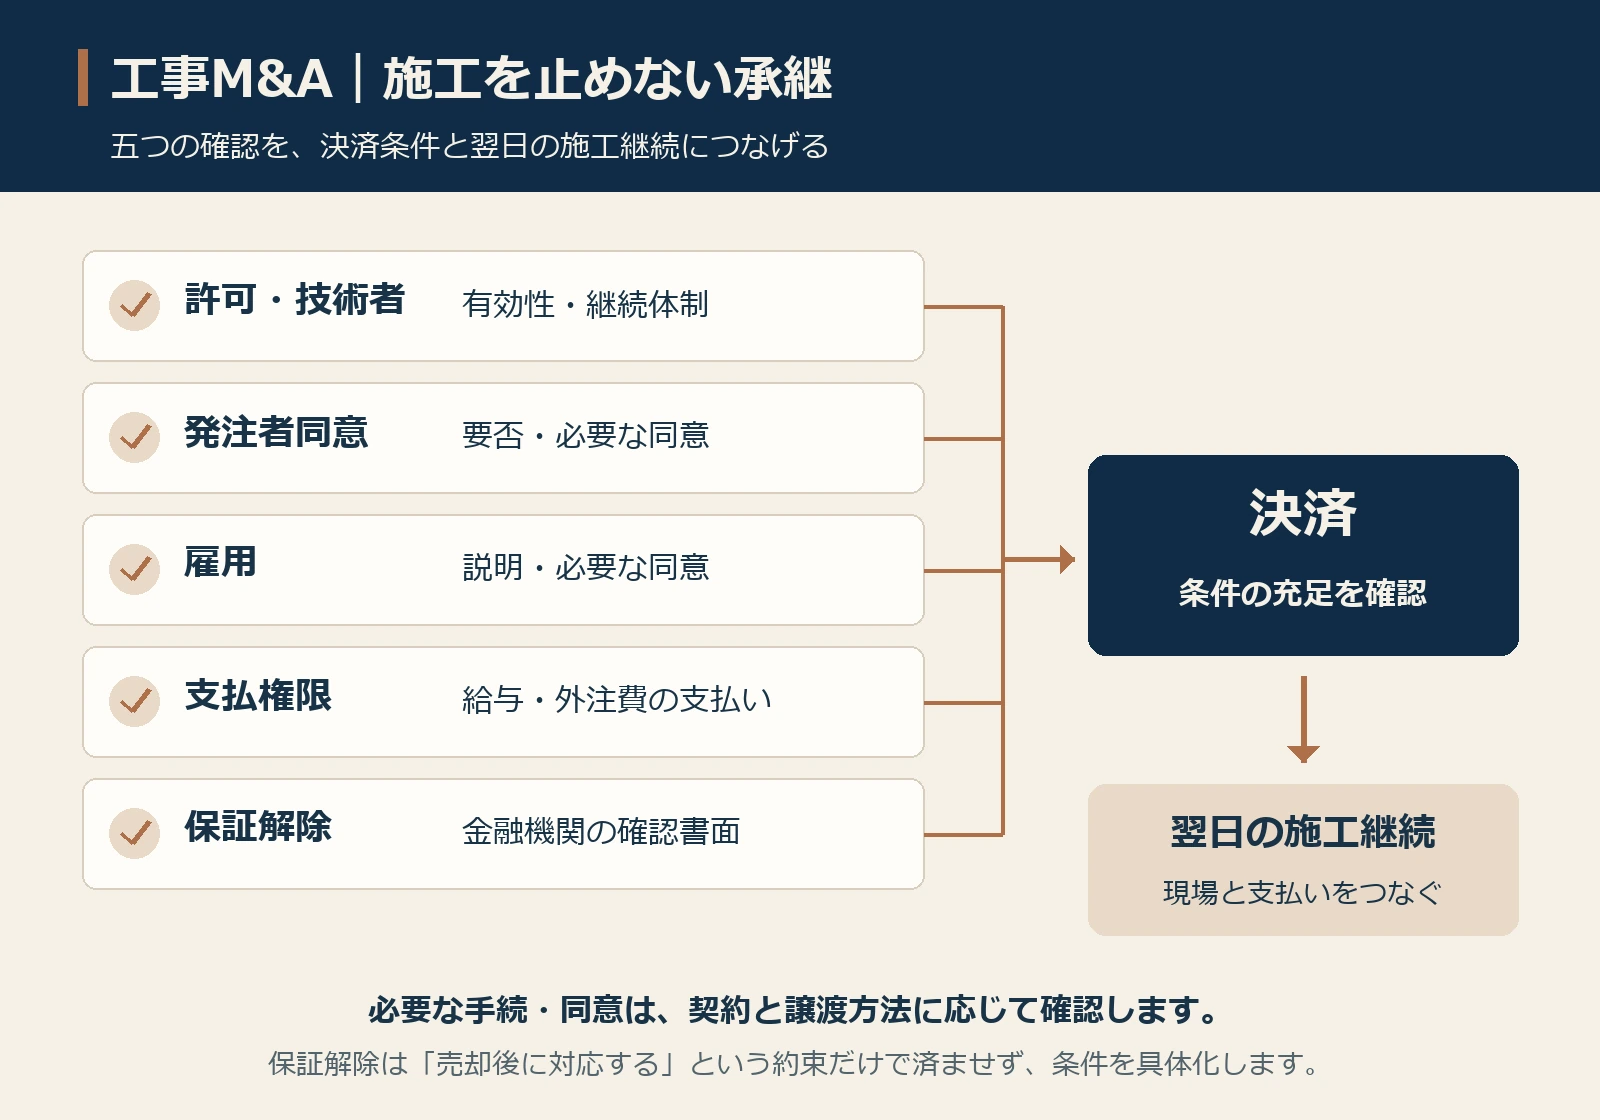
会社を譲渡しても、経営者保証が当然に消えるとは限りません。買い手との契約で解除を約束することと、金融機関が保証を解除することは別です。借入先、保証の対象、解除に必要な条件、担当者、書類、効力が生じる日を一覧にします。完了したと思っていた保証が残っていないか、借入契約だけでなく保証契約の範囲を確認してください。
中小企業庁は、M&A成立後も経営者保証の移行が行われないなどのトラブルを公表しています。工事M&Aでも、保証の扱いを決済後の口約束にせず、金融機関との協議を進め、実行条件や未完了の場合の扱いを専門家と検討する必要があります。取得後の資金流出に懸念があれば、その計画も含めて買い手の説明を確認します。出典:中小企業庁「M&Aに関するトラブルにご注意ください」
工事M&Aの最終契約では、既知の現場問題を開示表へ残す
工事の手直し、近隣との協議、未決着の追加工事、工期遅延、事故や紛争について、資料の置き場所と現状をそろえます。「担当者同士では話がついている」という事項ほど、誰が、何を、いつまでに行うかを確認してください。契約書の表明保証と現場の実態が食い違う場合、開示表などでどう扱うかを弁護士と検討します。
責任の期間、上限、対象、請求方法は、価格と同じく重要な交渉条件です。工事M&Aの譲渡後に不具合が見つかった場合、いつの施工に関するものか、誰に通知するか、調査と補修を誰が決めるかを整理します。一般論としてすべての負担を除けるとは限りません。開示内容、調査範囲、代金の条件に照らして、株主に残る責任を理解することが必要です。
従業員への説明と同意を、取引の方式に合わせる
株式譲渡では雇用主の法人自体は変わりません。一方、事業譲渡に伴って雇用主が変わる労働契約の承継には、労働者の真意による承諾が必要です。会社分割などでは別の制度と手続が関わります。人数表に「全員承継」と書くことと、必要な説明や手続が終わっていることを混同しないでください。
厚生労働省の事業譲渡等指針は2026年5月25日から改正後の内容が適用されています。取引の方式に応じ、労働条件、事業運営、承継対象などを説明し、適切な協議・承諾の手順を設計します。工事会社では所属先に加え、集合場所、移動時間、工具や車両、手当、現場での指揮命令なども生活に影響します。出典:厚生労働省「事業譲渡等指針の一部改正」
工事M&Aの決済日を、入出金と現場の切替日程に合わせる
決済日には代金の受領、株式等の移転、役員や代表者の変更、印章・帳簿・契約資料の受渡しを進めます。同時に、翌日から材料を発注できるか、協力会社へ支払えるか、現場で必要な証明書を提示できるかを確認します。資金の送金が完了しても、承認権限や窓口が止まれば施工に影響します。
切替事項は日付だけでなく、業務ごとに担当者を置きます。ネットバンキングの権限、発注システム、現場管理ソフト、図面データ、メーカーや元請の取引先登録を洗い出します。認証情報を無秩序に共有するのではなく、サービス側の手続に従って権限を移します。工事M&Aの引継ぎは、経営権の移転と日々の業務の継続を同じ工程表で扱う作業です。
買収後の最初の現場会議で、四つの変化を確認する
承継直後は、工期、原価、人員、入金の変化を確認する会議を設けます。月次決算が出るのを待たず、予定より進んでいない工事、材料の値上がり、欠員、請求が止まっている案件を把握します。工事M&Aの検討時に使った資料と同じ工事番号で追えば、変化の原因を説明しやすくなります。追加報告のために現場の負担を増やし過ぎないよう、既存の日報や台帳を活用します。
最初からすべての制度を統一する必要はありません。安全や法令への対応と、社内の書式の好みを分け、施工に関わる変更を優先します。工具の発注ルートを急に変えて納期が延びるなど、統合のための変更が施工を妨げることもあります。本稿の見解では、統合の達成率より、工事が約束どおり進み、関係者への支払いが守られているかを初期の判断軸に置くべきです。
工事M&Aと事業承継について、オーナーからよくある質問
小規模な工事会社でもM&Aの対象になりますか
規模だけで決まりません。地域の保守顧客、特定工法の技能、施工管理者、協力会社との関係などが候補先に必要とされる場合があります。ただし、社長が現場、営業、資格要件をすべて担っているなら、退任後の体制が課題です。会社の小ささを隠すより、誰の協力があれば仕事が続くかを具体的に説明してください。
赤字でも工事M&Aを相談できますか
相談は可能ですが、成立や価格を保証するものではありません。赤字の原因が一件の損失工事なのか、継続的な単価不足なのか、稼働に対して固定費が重いのかで検討が変わります。税引後利益だけで判断せず、案件別の損益、資金繰り、残存工事、将来負担を確認します。追加資金が必要な時期を明らかにすることも欠かせません。
受注残が増えてから売った方が高くなりますか
受注残の量だけでは答えられません。薄利の工事や人員を確保できない工事が増えると、完成のための負担も増えます。買い手が見るのは、残工事の採算、契約の確度、原価の変動、実行体制、代金の回収条件です。利益を残せる受注と、説明できる管理を増やす方向で準備する方が、価値の根拠を伝えやすくなります。
工事M&Aの評価倍率だけで希望価格を決められますか
倍率は検討の一部です。掛ける利益の定義と期間、異常な工事損失の扱い、必要な設備更新、借入金、運転資本を合わせないと比較できません。本稿の仮定倍率を、そのまま自社の市場相場とは扱わないでください。事業価値、株式の対価、株主が最終的に受け取る金額を順に整理する必要があります。
社名や屋号を残す約束はできますか
候補先と協議することはできます。社名、制服、車両の表示、許可票、請求書、採用サイトなど、変更が影響する場所を分けます。屋号を一定期間残す希望と、永久に変更しない希望では条件が異なります。発注者の登録や現場書類の変更も伴うため、看板だけの問題にせず、継続する範囲と期間を具体化してください。
従業員に最後まで知らせずに進められますか
初期検討の段階で開示範囲を絞ることはできますが、最後まで誰にも知らせない前提は適切ではありません。取引方式、必要な同意、許可要件、技術者の意向、施工中案件への影響を確認して説明計画を作ります。秘密保持と必要な説明を両立させるため、誰に、どの事実を、どの順番で伝えるかを個別に判断します。
工事M&Aは何か月で終わりますか
一律の期間は示せません。資料の整備状況、候補先の決裁、金融機関との協議、許可や契約上の手続、従業員への対応などで変わります。売却希望日から逆算するだけでなく、施工中案件の節目、資金需要、重要人材の退職予定を並べてください。期限がある事項と、条件が整うまで進められない事項を分けると、無理な日程を避けやすくなります。
工事M&Aの初回相談までに用意したい、一枚の状況整理
まず、工種と営業地域、元請・下請の立場、直近の業績、主な受注残、技術者の体制、借入金と保証、社長が退きたい時期を書き出してください。正式な査定資料を最初から完成させる必要はありません。分かっていること、確認すれば分かること、記録がないことを区別すれば、専門家と作業の順番を決められます。
工事M&Aの相談で最初に伝えたいのは、価格以外の制約です。来年度に許可要件に関わる人が退職する、工場や倉庫の賃貸借が切れる、大型現場で資金需要があるといった事情は、選べる手法や日程を左右します。条件が難しいこと自体より、検討が進んでから初めて分かることが交渉を不安定にします。
工事M&A総合センターでは、売却を決める前の整理から相談を受け付けています。譲渡企業様から当センターが受け取る相談料・着手金・月額報酬・中間金・成功報酬は0円です。登記、許認可、税理士・弁護士等の専門家費用、税金、資料取得費やその他の第三者費用は別途確認が必要です。費用の対象と支援内容を確認したうえでご相談ください。
工事会社の売却・事業承継について相談する|工事会社の企業価値診断について確認する|M&Aの進め方を確認する|手数料0円の対象と費用範囲|運営会社
参考文献・公表資料
確認日:2026年9月14日。取引事例は当事者の公表資料、統計・制度は官公庁等の一次資料を参照しています。本文の仮定計算や経営上の提案は、公表された成約倍率や当センターの支援実績を示すものではありません。
業界動向・労務・許認可・公共工事
- 国土交通省「令和8年度(2026年度)建設投資見通し・概要」(2026年8月31日)
- 総務省統計局「労働力調査(基本集計)2025年平均結果の概要」
- 厚生労働省「建設雇用改善計画(第十一次)」(2026年3月31日告示)
- 国土交通省「令和7年版国土交通白書・直面する課題」(年齢構成は2024年)
- 国土交通省「主要建設資材需給・価格動向調査」(2026年8月1~5日現在)
- 国土交通省「令和8年3月から適用する公共工事設計労務単価について」(2026年2月17日)
- 国土交通省「建設業法等改正法の完全施行について」(2025年11月14日)
- 国土交通省「改正建設業法・労務費の基準に関する説明資料」(2026年3月)
- 国土交通省「労務費に関する基準・基準の概要」
- 国土交通省「労務費の基準値の更新」(2026年6月17日)
- 国土交通省「労務費に関する基準の運用方針改正」(2026年6月29日)
- 厚生労働省「建設業・ドライバー・医師等の時間外労働の上限規制」
- 国土交通省「建設業許可後の手続き」
- 国土交通省「建設業者の地位の承継・事業承継の概要」
- 国土交通省「建設業許可事務ガイドライン」(2025年2月1日最終改正)
- 国土交通省「監理技術者等の専任義務の合理化・営業所技術者等の職務の特例」
- 国土交通省「建設業の許可とは」
- 経済産業省・中国四国産業保安監督部四国支部「電気工事業」
- 国土交通省「経営事項審査及び総合評定値の請求について」
- 国土交通省「経営事項審査の主な改正事項」(2026年7月1日以降の申請に適用)
- 国土交通省「経営事項審査の事務取扱いについて」(2026年7月1日適用)
- 国土交通省「建設業の譲渡に係る建設業法上の事務取扱いについて」第2・経営事項審査関係
- 和歌山県「令和8・9年度入札参加資格(県内建設業者)」
公開M&A事例の当事者発表・開示資料
- オリックス「集合住宅向け総合電気設備工事『HEXEL Works』へ出資」2022年4月22日
- オリックスの当事者取材記事、2024年8月30日公開
- 日本電技「株式会社エアフィールドの株式取得(非連結子会社化)に関するお知らせ」2022年6月22日
- 日本電技の公式沿革
- 協和日成「ガイアテック株式会社の株式の取得(子会社化)に関するお知らせ」2021年3月11日
- 協和日成・第73期定時株主総会招集通知
- 大林組「大林組およびオーク設備工業による富士防災の株式取得に関するお知らせ」2021年11月2日
- 富士ピー・エス「駿河技建株式会社の株式取得(子会社化)に関するお知らせ」2021年9月30日
- 同社「株式取得完了に関するお知らせ」2021年10月4日
- 2022年3月期有価証券報告書、2022年6月23日提出
- YKK AP「株式会社日東の株式取得(子会社化)に関するお知らせ」2021年6月11日
価値評価・会計・税務
- 企業会計基準委員会「企業会計基準第29号 収益認識に関する会計基準」
- 企業会計基準委員会「企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針」
- 中小企業庁「中小M&A市場の改革に向けた方向性について」(2025年5月9日)、p.37「M&Aにおけるバリュエーションについて」
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」
- 企業会計基準委員会「企業会計基準第26号 退職給付に関する会計基準」
- 国土交通省「経営事項審査の主な改正事項」(令和8年7月1日以降の申請で適用)
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
情報管理・雇用承継・経営者保証